115年地價稅將於11月1日開徵 請如期於11月30日前繳納
墨新聞|新聞策劃編輯部
記者李婉如/綜合報導
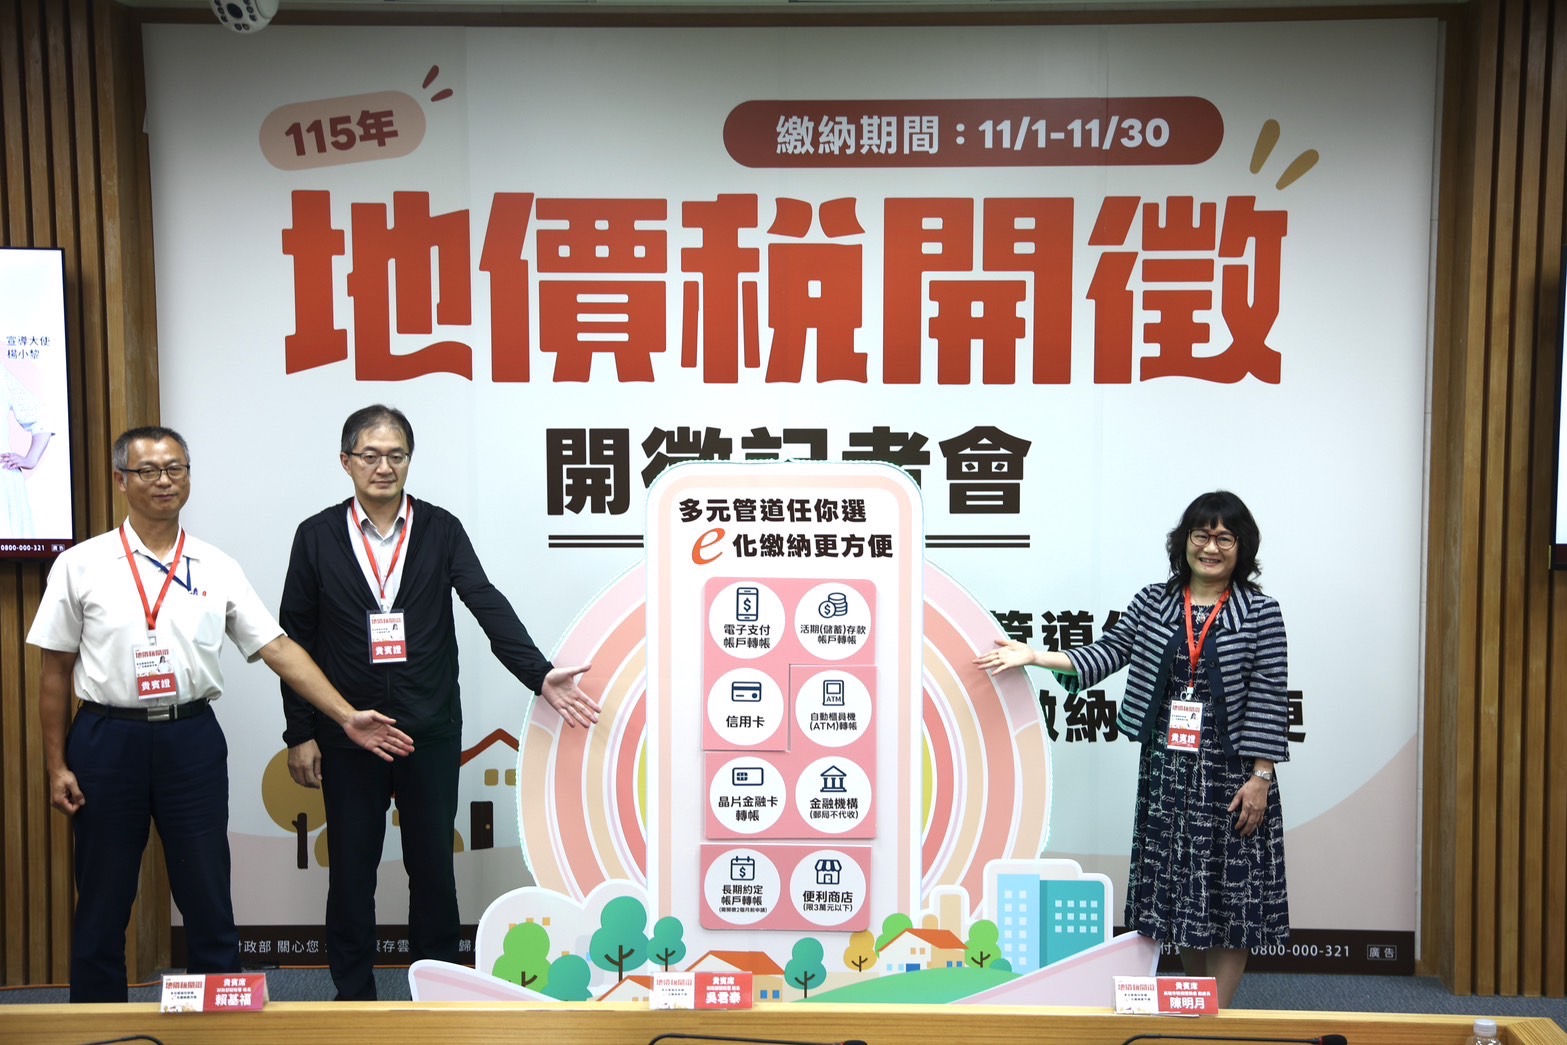
今(115)年地價稅將於11月1日開徵,繳納期間自11月1日至11月30日止,請納稅義務人如期繳納。
財政部表示,今年全國地價稅開徵戶數約939萬戶、稅額約1,046億元,與114年開徵戶數約924萬戶、稅額約979億元比較,開徵戶數增加約15萬戶,成長約1.64%;稅額增加約67億元,成長約6.91%,主要是因為今年全國平均公告地價調整較前一次(113年)調漲5.24%,以及納稅義務人土地所有權變動或使用情形變更等原因所致。
財政部說明,115年地價稅課稅所屬期間為該年1月1日至12月31日,並以8月31日土地登記簿所記載的所有權人為納稅義務人。因地價稅的課徵是採縣市總歸戶制,因此同一土地所有權人在同一直轄市或縣(市)轄區內所有土地之地價稅會合併地價總額課徵,地方稅稽徵機關僅會寄發1張繳款書;如所有土地分別位於2個直轄市或縣(市)以上,將分別收到土地所在地之地方稅稽徵機關寄發的繳款書(已於10月下旬陸續寄發)。納稅義務人若對繳款書所載稅額有疑義,請向土地所在地的地方稅稽徵機關洽詢或申請更正,若於10月底仍未收到繳款書,除了可向土地所在地的地方稅稽徵機關申請補發外,也可利用自然人憑證/工商憑證、已註冊健保卡或行動自然人憑證,至財政部稅務入口網(網址:https://www.etax.nat.gov.tw)申請補發繳款書;或登入「地方稅網路申報作業」網站(網址:https://net.tax.nat.gov.tw)進行線上查繳稅。
財政部提醒,已辦理與金融機構或郵政機構約定以存款帳戶轉帳繳稅的納稅義務人,應於繳納期間截止日(今年11月30日)在帳戶內預留足額的存款,以備提兌,同時也籲請納稅義務人於11月30日(星期一)以前如期繳納,逾期繳納,每逾3日將按滯納稅額加徵1%滯納金,最高加徵至10%。超過30日仍未繳納,地方稅稽徵機關會依法移送法務部行政執行署所屬行政執行分署強制執行。另若有繳稅困難之情形,可在繳納期間內,逕洽土地所在地之地方稅稽徵機關是否符合延分期繳納規定,並於規定期限內提出申請,以維護自身之權益。如果還有任何繳稅疑問,請撥打土地所在地之地方稅稽徵機關服務電話或撥打免付費電話0800-000321洽詢。
地價稅納稅義務人 8月31日是關鍵
財政部表示,地價稅是按年課徵,依土地稅法第40條及其施行細則第20條規定,納稅義務基準日為每年8月31日,並以當日土地登記簿所載之所有權人或典權人為當年地價稅之納稅義務人。因此,若在8月31日前辦妥所有權移轉登記,即使新土地所有權人持有時間很短,仍須負責繳納該筆土地全年地價稅;若在9月1日以後才辦妥所有權移轉登記者,即使所有權已移轉,原土地所有權人仍須繳納該筆土地全年地價稅。
財政部進一步說明,一般民間買賣土地在訂立契約時,雙方當事人常會自行協議地價稅由誰負擔,或依持有月份比例分別由買賣雙方分擔,此約定係屬當事人間的私權行為,無法據以要求稅捐稽徵機關變更納稅義務人,地價稅納稅義務人仍以當年8月31日在土地登記簿所載的所有權人為準。如還有任何繳稅疑問,請撥打土地所在地之地方稅稽徵機關服務電話或免付費電話0800-000321洽詢。
輕鬆讀懂地價稅繳款書有撇步
財政部表示,地價稅是按土地所有權人在同一直轄市或縣(市)轄區內已規定地價土地歸戶後的地價總額,依其適用稅率計徵應納稅額。今(115)年地價稅是按115年申報地價計徵,私有土地適用稅率則依土地使用情形而有不同,可分為一般用地稅率(10‰至55‰)、特別稅率(如:自用住宅用地2‰、工業用地10‰)及公共設施保留地稅率(6‰)。
財政部進一步表示,繳款書收據聯內稅地種類分為「一般土地」、「自用住宅用地」、「工業用地等」及「公共設施保留地」等,地價欄位有「*」表示含有符合減徵規定的土地,民眾所有土地若符合適用特別稅率或減免稅地規定,但經檢視繳款書上的面積、地價、稅率、稅額都列在一般土地項下且地價欄位無「*」標示者,請於明(116)年9月22日以前向土地所在地之地方稅稽徵機關提出申請,經核准後即自116年開始適用特別稅率課徵或減免地價稅。另外,民眾如果想要瞭解是什麼原因造成稅額異動,在繳款書正面收據聯「應繳金額合計」欄位下方亦有揭露稅額較去年增加「↑」或減少「↓」的標示符號及稅額異動原因代號「1至8」,民眾可參閱繳款書正面說明,或利用繳款書上的查詢電話向承辦人員洽詢。
財政部提醒民眾,對於地價稅繳款書記載的納稅義務人姓名、投遞地址、課稅資料、稅額如有任何疑問,請撥打土地所在地的地方稅稽徵機關服務電話或免付費電話0800-000321洽詢。如果需要地價稅課稅明細表,除至地方稅稽徵機關臨櫃申請外,也可利用自然人/工商憑證、已註冊健保卡或行動自然人憑證,至財政部稅務入口網(網址:https://www.etax.nat.gov.tw)線上申請。
多元管道輕鬆選 EASY繳稅一點通
財政部表示,今(115)年地價稅即將於11月1日開徵,繳納期間自11月1日起至11月30日止,請納稅義務人於期限內繳納,以免逾期加徵滯納金。為方便稅款繳納,該部提供多元繳稅管道供民眾使用:
財政部特別提醒,若至便利商店或以自動櫃員機、信用卡、晶片金融卡、活期(儲蓄)存款帳戶及電子支付帳戶等方式繳稅者,繳納截止日開放至今年12月3日24時前,但於12月1日至12月3日繳納者,仍屬逾期繳納案件。若已辦理約定以存款帳戶轉帳納稅,應在今年11月30日(繳納期限截止日)於帳戶內預留足夠的存款,以備提兌。如需要繳納證明,可於繳納稅款後3日至5日以自然人憑證/工商憑證、已註冊健保卡或行動自然人憑證,至財政部稅務入口網–電子稅務文件(網址:https://www.etax.nat.gov.tw/etwmain/etw108w)線上申請。
如果還有任何繳稅疑問,可以利用繳款書上的聯絡電話、土地所在地之地方稅稽徵機關服務電話或免付費電話0800-000321洽詢。
優惠稅率申請到位 地價稅負擔減輕
財政部表示,地價稅於每年11月1日開徵,常有民眾於收到地價稅繳款書時,發現土地未按自用住宅用地稅率課徵,經詢問地方稅稽徵機關才知道,原來土地所有權在當年8月31日前辦竣移轉登記,新所有權人仍必須於當年9月22日以前重新提出申請,當年才能適用自用住宅用地2‰優惠稅率課徵地價稅。
財政部說明,自用住宅用地稅率為2‰,一般用地稅率為10‰至55‰。原已適用地價稅自用住宅用地稅率的土地,經買賣、贈與(包含夫妻贈與)、繼承或信託等原因辦理所有權移轉登記後,因該移轉部分之課稅主體已變更,新所有權人如符合下列自用住宅用地優惠稅率課徵地價稅的5項要件,仍須重新提出申請才可適用:
1.土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記。
2.沒有出租或供營業使用情事。
3.土地上房屋為土地所有權人本人或其配偶、直系親屬所有。
4.都市土地面積以300平方公尺(約90.75坪)為限,非都市土地面積以700平方公尺(約211.75坪)為限。
5.土地所有權人與其配偶及未成年受扶養親屬以1處為限。
財政部提醒民眾,因移轉取得土地的新所有權人應在當年度地價稅開徵40日(即9月22日)以前,向土地所在地的地方稅稽徵機關提出申請適用自用住宅用地2‰稅率,審查核准後才能於當年起適用;逾期申請,則自申請之次年開始適用。民眾除可至土地所在地的地方稅稽徵機關臨櫃申請外,也可利用自然人憑證、已註冊健保卡或行動自然人憑證登入「地方稅網路申報作業」(網址:https://net.tax.nat.gov.tw),或至各地方稅稽徵機關網站、財政部稅務入口網(網址:https://www.etax.nat.gov.tw)線上申請,也可在辦理土地及房屋移轉時,於土地增值稅申報書第14欄位或契稅申報書附聯預先提出申請;繼承、信託移轉案件,則可於地方稅稽徵機關辦理查欠時預先提出申請。民眾如果還有任何疑問,可利用繳款書上的聯絡電話、土地所在地之地方稅稽徵機關服務電話或免付費電話0800-000321洽詢。
戶籍遷移有眉角 地價稅優惠要顧好!
財政部表示,原適用自用住宅用地(2‰)優惠稅率課徵地價稅之土地,常有納稅義務人因子女就學、就業、選舉或請領補助等原因將全戶戶籍遷出,致不符合土地稅法規定之自用住宅用地要件,該土地依法即應自戶籍遷出之次年起改按一般用地稅率(10‰至55‰)課徵地價稅。
財政部說明,依土地稅法第9條規定,自用住宅用地是指土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記,且無出租或供營業用的住宅用地。由於辦竣戶籍登記是適用自用住宅用地優惠稅率課徵地價稅的必要條件,故經核准適用該租稅優惠後,如土地所有權人將全戶戶籍遷出,縱其實際居住於該地,仍不得再繼續適用自用住宅用地優惠稅率。
財政部特別提醒,如因個人因素需將戶籍遷出,至少須保留土地所有權人、配偶或直系親屬1人在原戶籍內,以免不符合自用住宅用地規定,導致地價稅額增加。如已全戶遷出,不再符合自用住宅用地優惠稅率要件者,應於30日內向土地所在地之地方稅稽徵機關申報,以免遭補稅及處罰。另原適用自用住宅用地稅率課徵地價稅的土地,戶籍如全戶遷出後又遷回,當年雖適用優惠稅率,惟仍需依規定於次年地價稅開徵40日(即9月22日)以前重新申請,次年起才能再適用自用住宅用地優惠稅率。如有任何疑問,請撥打土地所在地的地方稅稽徵機關服務電話或免付費電話0800-000321洽詢。
115年全國地價稅開徵各項數據統計
財政部表示,今(115)年地價稅將於11月1日開徵,經統計全國地價稅開徵戶數約939萬戶、稅額約1,046億元,相較於114年開徵戶數約924萬戶、稅額約979億元,開徵戶數成長1.64%,稅額增加6.91%,今年適逢各地方政府辦理2年1次之重新規定地價,開徵戶數與稅額增加原因,除公告地價調整外,主要是納稅義務人土地所有權變動或使用情形變更所致。
六都地價稅開徵戶數約654萬戶、稅額約871億元,占全國開徵戶數比例為69.63%、稅額比例為83.24%;其中新北市的開徵戶數約172萬戶,占全國開徵戶數比例為18.33%,臺北市的開徵稅額約298億元,占全國開徵稅額比例為28.45%,開徵戶數與稅額分別居六都及全國之冠。其餘縣市開徵戶數約285萬戶、稅額約175億元,占全國開徵戶數比例為30.37%,開徵稅額比例為16.76%。
依土地使用類別區分,今年自用住宅用地開徵戶數約424萬戶、稅額約76億元,占全國開徵戶數比例為45.11%,開徵稅額比例為7.25%;非自用住宅用地開徵戶數約515萬戶、稅額約970億元,占全國開徵戶數比例為54.89%,開徵稅額比例為92.75%。
圖:財政部提供
此篇文章最開始出處為:115年地價稅將於11月1日開徵 請如期於11月30日前繳納
瀏覽量:3